Stipendio netto 2026: nuove aliquote IRPEF, detrazioni e novità fiscali
Dal 2026 le aliquote IRPEF 2026 cambiano per il secondo scaglione di reddito, con una riduzione dal 35% al 33% per la parte di reddito compresa tra 28.000 e 50.000 euro. Le nuove regole incidono sul calcolo dell’imposta e, di conseguenza, possono influenzare lo stipendio netto in busta paga.
In questa guida scoprirai come funzionano gli scaglioni IRPEF 2026, quali detrazioni spettano ai lavoratori dipendenti, come opera il cuneo fiscale e quali sono le principali novità fiscali da considerare nel calcolo dello stipendio netto.
Nuove aliquote IRPEF 2026
Dal 2026 l’IRPEF continua a essere calcolata con un sistema a tre scaglioni di reddito, ma viene modificata l’aliquota del secondo scaglione.
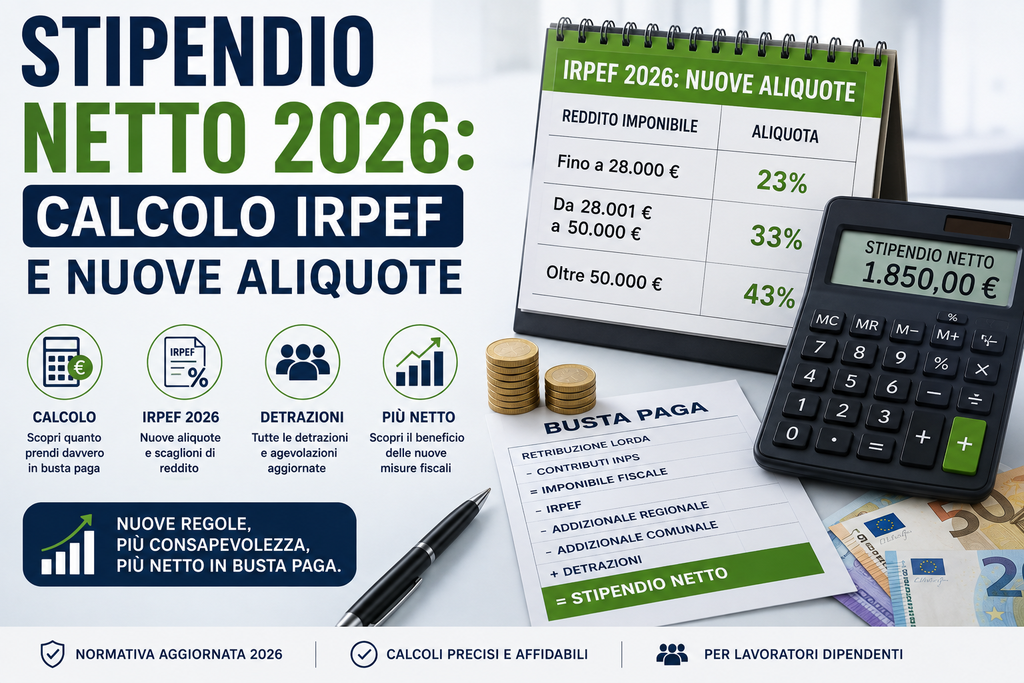
| Reddito imponibile | Aliquota IRPEF 2026 |
| Fino a 28.000 € | 23% |
| Da 28.001 € a 50.000 € | 33% |
| Oltre 50.000 € | 43% |
La principale novità riguarda il secondo scaglione, la cui aliquota viene ridotta dal 35% al 33%. Questa modifica produce un risparmio fiscale per tutti i contribuenti che hanno una parte del proprio reddito compresa tra 28.001 e 50.000 euro.
Le aliquote IRPEF applicabili dal 2026 sono state modificate dalla Legge di Bilancio 2026 (Legge n. 199/2025). Per approfondire il quadro normativo, è possibile consultare la documentazione istituzionale della Camera dei deputati.
Chi beneficia maggiormente della riduzione dell’IRPEF
Il vantaggio fiscale interessa soprattutto i contribuenti con redditi medio-bassi e medi.
Chi possiede un reddito imponibile fino a 28.000 euro continua ad applicare l’aliquota del 23% e non beneficia direttamente della riduzione del secondo scaglione.
Per chi supera i 28.000 euro, invece, soltanto la parte di reddito che rientra nel secondo scaglione viene tassata con la nuova aliquota del 33%, generando un risparmio d’imposta.
Come funziona il calcolo a scaglioni
L’IRPEF è un’imposta progressiva. Questo significa che ogni fascia di reddito viene tassata con la propria aliquota.
Ad esempio, con un reddito imponibile di 30.000 euro:
- i primi 28.000 euro vengono tassati con l’aliquota del primo scaglione;
- soltanto i restanti 2.000 euro vengono tassati con l’aliquota del secondo scaglione.
Di conseguenza, superare una soglia di reddito non comporta l’applicazione dell’aliquota più elevata all’intero reddito.
Detrazioni per lavoro dipendente nel 2026
Oltre alle aliquote IRPEF, continuano ad avere un ruolo fondamentale le detrazioni per lavoro dipendente, che riducono l’imposta effettivamente dovuta.
L’importo della detrazione varia in funzione del reddito complessivo:
- è più elevato per i redditi bassi;
- diminuisce progressivamente con l’aumentare del reddito;
- si riduce fino ad azzerarsi oltre le soglie previste dalla normativa.
Le detrazioni vengono applicate direttamente dal datore di lavoro in qualità di sostituto d’imposta.
No Tax Area
Per i lavoratori dipendenti rimane prevista la No Tax Area, ossia quella fascia di reddito nella quale le detrazioni possono azzerare completamente l’IRPEF dovuta.
In pratica, chi percepisce redditi particolarmente bassi può non versare IRPEF pur continuando a essere soggetto ai contributi previdenziali previsti dalla legge.
Il cuneo fiscale diventa strutturale
Una delle novità più importanti riguarda il cuneo fiscale, che dal 2026 diventa una misura strutturale.
Il beneficio continua a favorire soprattutto i lavoratori dipendenti con redditi medio-bassi e può tradursi in:
- un incremento del netto in busta paga;
- una riduzione dell’imposta dovuta;
- un sostegno maggiore per i redditi più contenuti.
L’importo spettante varia in funzione del reddito complessivo e viene riconosciuto direttamente in busta paga, secondo le modalità previste dalla normativa vigente.
Novità per i redditi più elevati
Le nuove disposizioni introducono anche alcune limitazioni per i contribuenti con redditi più alti.
Per determinate soglie di reddito sono previsti limiti alle detrazioni fiscali relative ad alcune spese, mentre restano escluse da tali limitazioni le categorie espressamente previste dalla legge, come alcune spese sanitarie.
L’obiettivo della riforma è concentrare i benefici fiscali sui contribuenti con redditi medio-bassi.
Come calcolare lo stipendio netto nel 2026
Per determinare lo stipendio netto occorre seguire questi passaggi:
- partire dalla Retribuzione Annua Lorda (RAL);
- sottrarre i contributi previdenziali INPS;
- calcolare l’IRPEF applicando le aliquote previste per ciascuno scaglione;
- sottrarre le detrazioni fiscali spettanti;
- considerare l’eventuale beneficio del cuneo fiscale;
- sottrarre le addizionali regionali e comunali.
Il risultato rappresenta lo stipendio netto che il lavoratore percepisce in busta paga.
Perché cambia il netto in busta paga
Anche due lavoratori con la stessa RAL possono ricevere uno stipendio netto differente.
Le principali variabili sono:
- contributi previdenziali;
- detrazioni fiscali;
- addizionali regionali e comunali;
- familiari fiscalmente a carico;
- eventuali agevolazioni o benefici fiscali.
Per questo motivo non è possibile determinare il netto applicando una semplice percentuale allo stipendio lordo.
Domande frequenti
Quando entrano in vigore le nuove aliquote IRPEF?
Le nuove regole si applicano ai redditi prodotti dal 1° gennaio 2026.
Chi beneficia maggiormente della riforma?
Il beneficio principale interessa i contribuenti con redditi compresi tra 28.001 e 50.000 euro, grazie alla riduzione dell’aliquota del secondo scaglione. Anche i lavoratori con redditi medio-bassi possono beneficiare delle misure sul cuneo fiscale e delle detrazioni.
Le nuove aliquote valgono anche per i lavoratori autonomi?
Le aliquote IRPEF si applicano ai contribuenti soggetti al regime ordinario. Restano esclusi i contribuenti che applicano regimi fiscali sostitutivi, come il regime forfettario.
Come posso conoscere il mio stipendio netto?
Il modo più semplice è utilizzare un calcolatore di stipendio netto, inserendo la RAL, il numero di mensilità, la Regione e il Comune di residenza. Il sistema applicherà automaticamente contributi, IRPEF, detrazioni e addizionali previste dalla normativa vigente.
Quali sono le aliquote IRPEF 2026?
Dal 2026 le aliquote IRPEF 2026 sono pari al 23% fino a 28.000 euro, al 33% oltre 28.000 e fino a 50.000 euro e al 43% oltre 50.000 euro.
Le informazioni contenute in questa guida hanno finalità esclusivamente informative e non sostituiscono il parere di un professionista o di un consulente fiscale. Per il calcolo esatto dello stipendio netto è sempre opportuno fare riferimento alla normativa vigente e alla propria situazione personale.