Stipendio netto in Germania: come si calcola dal lordo
Chi sta valutando un’offerta di lavoro in Germania può voler confrontare lo stipendio con quello di un collega tedesco. Il sistema fiscale tedesco presenta alcune differenze rispetto a quello italiano.
In questa guida vedremo come si calcola lo stipendio netto in Germania. Analizzeremo le principali trattenute e i principali strumenti online per effettuare una simulazione, tra cui il Brutto-Netto-Rechner.
Le principali trattenute in busta paga
- i contributi previdenziali e assicurativi obbligatori (Sozialversicherungsbeiträge), suddivisi in quattro rami;
- l’imposta sul reddito (Lohnsteuer), alla quale possono aggiungersi il contributo di solidarietà (Solidaritätszuschlag) e l’imposta religiosa (Kirchensteuer).
I contributi previdenziali (Sozialversicherung) 2026
I contributi sociali tedeschi sono suddivisi in quattro rami. Nella maggior parte dei casi, vengono ripartiti tra lavoratore e datore di lavoro.
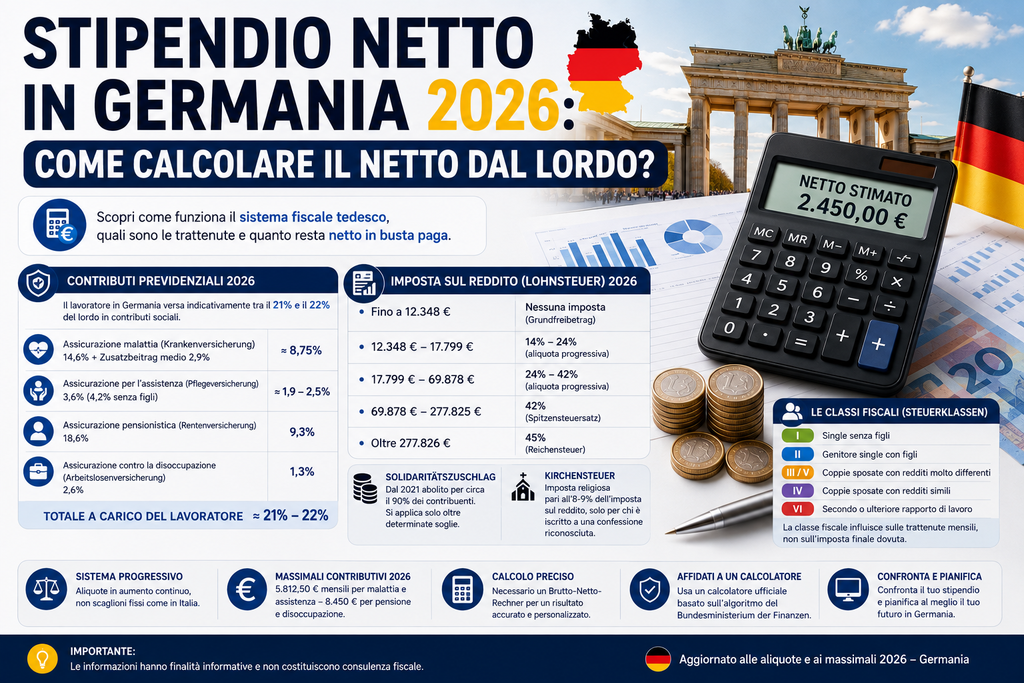
Per il 2026, i principali contributi sono: Krankenversicherung 14,6%, più un Zusatzbeitrag medio del 2,9%; Pflegeversicherung 3,6%, o 4,2% per chi non ha figli; Rentenversicherung 18,6% e Arbeitslosenversicherung 2,6%.
| Ramo assicurativo | Aliquota totale 2026 | Quota indicativa a carico del lavoratore |
| Assicurazione malattia (Krankenversicherung) | 14,6% + Zusatzbeitrag medio 2,9% | ≈ 8,75% |
| Assicurazione per l’assistenza (Pflegeversicherung) | 3,6% (4,2% senza figli) | ≈ 1,9-2,5% |
| Assicurazione pensionistica (Rentenversicherung) | 18,6% | 9,3% |
| Assicurazione contro la disoccupazione (Arbeitslosenversicherung) | 2,6% | 1,3% |
Nel complesso, un lavoratore dipendente in Germania versa indicativamente tra il 21% e il 22% del proprio stipendio lordo in contributi sociali. La percentuale varia in funzione della presenza di figli e della cassa malattia scelta.
Questi contributi si applicano solo entro specifici massimali (Beitragsbemessungsgrenzen). Per il 2026, <cite index=”41-1″>la Beitragsbemessungsgrenze per Krankenversicherung e Pflegeversicherung è pari a 5.812,50 euro mensili, mentre per Rentenversicherung e Arbeitslosenversicherung è pari a 8.450 euro mensili</cite>.
L’imposta sul reddito (Lohnsteuer) 2026
L’imposta sul reddito tedesca è progressiva e si basa su fasce, ma non utilizza il sistema degli scaglioni fissi come quello italiano. L’aliquota cresce infatti in modo continuo all’interno di ciascuna fascia.
Per il 2026:
- fino a 12.348 euro annui non è dovuta alcuna imposta (Grundfreibetrag, l’equivalente della no tax area italiana);
- <cite index=”34-1″>tra 12.348 e 17.799 euro l’aliquota cresce progressivamente dal 14% al 24%</cite>;
- <cite index=”34-1″>tra 17.799 e 69.878 euro l’aliquota cresce progressivamente dal 24% al 42%</cite>;
- <cite index=”34-1″>tra 69.878 e 277.825 euro si applica l’aliquota del 42%</cite> (Spitzensteuersatz);
- oltre 277.826 euro, l’aliquota sale al 45% (Reichensteuer).
A differenza dell’IRPEF italiana, che applica aliquote fisse per ciascuno scaglione, il sistema tedesco utilizza una formula matematica che aumenta l’aliquota in maniera graduale e continua all’interno delle diverse fasce di reddito.
Per questo motivo, un calcolo accurato dello stipendio netto richiede necessariamente un Brutto-Netto-Rechner, in grado di applicare l’algoritmo ufficiale del Bundesministerium der Finanzen (BMF).
Solidaritätszuschlag e Kirchensteuer
Due ulteriori voci possono incidere sullo stipendio netto:
- il Solidaritätszuschlag (contributo di solidarietà), introdotto storicamente per finanziare la riunificazione tedesca, oggi non si applica più alla maggior parte dei contribuenti. <cite index=”38-1″>Dal 2021 è stato abolito per circa il 90% dei contribuenti</cite> e continua ad applicarsi solo a chi supera determinate soglie di imposta;
- la Kirchensteuer (imposta religiosa) riguarda esclusivamente gli iscritti a una confessione religiosa riconosciuta (ad esempio cattolica o protestante) ed è pari all’8-9% dell’imposta sul reddito dovuta, a seconda del Land di residenza.
Le classi fiscali (Steuerklassen)
Un elemento caratteristico del sistema fiscale tedesco, privo di un equivalente diretto in Italia, è rappresentato dalle Steuerklassen (classi fiscali), che determinano l’importo della Lohnsteuer trattenuta ogni mese in base alla situazione personale del lavoratore.
Le principali classi sono:
- Klasse I: lavoratori single senza figli;
- Klasse II: genitori single con figli a carico;
- Klasse III/V: coppie sposate con redditi molto differenti tra loro;
- Klasse IV: coppie sposate con redditi simili;
- Klasse VI: secondo o ulteriore rapporto di lavoro.
La classe fiscale non modifica l’imposta complessivamente dovuta a fine anno, che viene comunque ricalcolata con la dichiarazione dei redditi, ma incide sull’importo trattenuto mensilmente in busta paga.
Perché non è possibile fornire una tabella precisa come per l’Italia
A differenza del sistema italiano, nel quale la struttura dell’IRPEF consente di stimare il netto con buona approssimazione a partire dalla RAL, il sistema tedesco combina numerosi elementi:
- una formula matematica progressiva per il calcolo della Lohnsteuer;
- sei diverse Steuerklassen, che influenzano le trattenute mensili;
- deduzioni forfettarie, come la Werbungskostenpauschale e la Vorsorgepauschale, che riducono la base imponibile;
- l’eventuale Kirchensteuer, che varia in base al Land e all’appartenenza religiosa.
Per questo motivo, un calcolo accurato dello stipendio netto richiede necessariamente un Brutto-Netto-Rechner, in grado di applicare l’algoritmo ufficiale del Bundesministerium der Finanzen (BMF).
Dove calcolare il netto preciso
Per ottenere un calcolo preciso e personalizzato, basato sulla propria Steuerklasse, sul Land di residenza, sulla presenza di figli e sull’eventuale appartenenza religiosa, è consigliabile utilizzare un Brutto-Netto-Rechner ufficiale oppure uno dei calcolatori online basati sull’algoritmo del Bundesministerium der Finanzen (BMF).
Un confronto di massima con l’Italia
Nel complesso, il cuneo fiscale (contributi e imposte) è di ordine di grandezza simile in Germania e in Italia per i redditi medi, ma la sua composizione è differente.
In Germania i contributi sociali incidono maggiormente sullo stipendio del lavoratore (circa il 21-22%, contro il 9,19% circa dell’Italia), mentre l’imposta sul reddito segue una progressione più graduale rispetto al sistema italiano.
Domande frequenti
Cos’è la Lohnsteuer?
È l’equivalente tedesco dell’IRPEF italiana: l’imposta sul reddito trattenuta direttamente in busta paga dal datore di lavoro.
Cosa sono le Steuerklassen e perché sono importanti?
Le Steuerklassen sono le classi fiscali tedesche che determinano l’importo della Lohnsteuer trattenuta ogni mese in base alla situazione personale del lavoratore (single, sposato, genitore single, ecc.). Non modificano l’imposta complessiva dovuta, ma incidono sulle trattenute mensili.
Il Solidaritätszuschlag si paga ancora?
Per la maggior parte dei contribuenti no. Dal 2021 è stato abolito per circa il 90% dei lavoratori e continua ad applicarsi solo oltre determinate soglie di reddito.
Perché non è possibile conoscere il netto esatto senza un calcolatore?
Perché la Lohnsteuer viene calcolata mediante una formula matematica progressiva che tiene conto, oltre che del reddito, anche della Steuerklasse, dell’eventuale presenza di figli, dell’appartenenza religiosa e del Land di residenza.
Articolo aggiornato con le aliquote e i massimali contributivi in vigore in Germania nel 2026. Le informazioni contenute in questa guida hanno esclusivamente finalità informative e non.